BIOTECH (40) – Circular RNA Platform – Orbital vs Laronde vs Orna Therapeutics

안녕하세요 Boston 임박사입니다.

mRNA Therapeutics Platform이 COVID-19 백신 성공과 더불어서 많은 관심과 함께 수많은 경쟁업체들이 우후죽순 생겨나고 있습니다. 이 분야가 성공하는데 나름 기여(?)를 했다는 마음에 좀 뿌듯하기도 하고 “아직 할 일이 참 많구나!”라는 생각도 듭니다. 그리고 이 분야 발전에 기여한 공로를 인정받아 작년에는 American Chemical Society에서 수여하는 Heroes of Chemistry Award를 저의 동료들과 함께 받기도 했습니다.

BOSTONIAN (8) – American Chemical Society – Heroes of Chemistry Award

RNA Therapeutics의 혁신은 지금도 진행형입니다. Antisense, siRNA, Gene Editing, Gene Writing, RNA Editing, circular RNA, tRNA 등등 정말 좋은 회사들이 많이 생겨나고 있습니다. 저도 이에 대해 계속 제나름의 생각과 의견을 나누고 있는 중인데 아직도 배울 것이 많다는 생각을 했습니다.

저는 새로운 Platform 개발이 상용화까지 성공하기 위해 소요되는 투자규모가 매우 크다는 것을 경험을 했기 때문에 큰 규모의 Funding이 필요하다고 생각하고 Funding과 어떤 논문과 특허를 기반으로 회사가 설립되었는지에 대해 큰 관심을 가지고 지켜보고 있습니다.

최근에 Boston에서 새로운 circular RNA 회사가 설립을 했는데요 이름은 Orbital Therapeutics라는 회사입니다. Beam Therapeutics에서 Spin-Off 형식으로 해서 $270M (3,240억원) 규모의 Series A를 마쳤습니다.

Beam Spin-Out Orbital Therapeutics Raises $270M to Advance RNA Portfolio – BioSpace 4/26/2023

모회사인 Beam Therapeutics는 제가 아직 Coverage를 하지 않았는데요 Harvard대학 화학과의 David R. Liu교수의 Gene Editing 기술을 기반으로 세워진 회사이고 현재 NASDAQ에 상장되어 있습니다. Beam Therapeutics는 DNA Base Editing을 하기 때문에 RNA회사인 Orbital Therapeutics를 분사한 것은 당연한 귀결로 보입니다.

그리고 이 회사의 CEO와 CSO는 모두 저와 함께 일을 한 경험이 있는 분들이어서 반가웠습니다. 실력을 알기 때문에 이 회사의 미래가 아주 밝다고 생각하고 있습니다.

Orbital Therapeutics는 2022년에 Beam Therapeutics에서 분사를 했는데요 Stanford 대학교의 Howard Y. Chang교수의 Circ Bio를 인수해서 Circular RNA 기반특허와 기술을 전수받은 상태입니다. Howard Y. Chang교수님은 본래 Long non-coding RNA 분야의 대가이신데 2017년에 Circular RNA에 대한 논문을 Mol. Cell에 내고 특허도 출원을 하셨습니다. 논문의 Link는 아래에 있습니다. m6A modification을 통해서 pattern recognition innate immune sensor인 RIG-I를 피할 수 있다는 논문입니다.

그리고 2019년에 보다 더 발전된 논문을 같은 Molecular Cell 논문에 냈습니다.

그리고 Delivery system은 Beam Therapeutics에서 이미 다양한 기술을 가지고 있는 것을 사용할 수 있는 상태입니다.

Circular RNA Therapeutics를 개발하는 Biotech은 주요한 기업으로 2개가 더 있습니다.

Laronde와 Orna Therapeutics라는 회사인데요. 이 두 회사에 대한 좋은 기사가 있어서 Link로 대신합니다.

Next-generation RNA technologies: making longer-lasting drugs with a broader reach – BioPharmaDive 4/23/2022

Orna Therapeutics는 이미 Series A와 Series B 펀딩을 마쳤고요 Merck의 지분투자와 함께 장기연구계약이 되어 있는 상태입니다.

Merck bets big on circular RNA, paying $150M and dangling $3.5B in biobucks to work with Orna – FierceBiotech 8/16/2022

Merck는 upfront $150M과 Series B에 $100M해서 이미 $250M (3천억원)을 투자한 상태이고요.

Orna Therapeutics Circles Success With $100 Million Launch – BioSpace 2/24/2021

Orna Therapeutics Raises $221 Million Series B Financing to Advance Circular RNA Platform and Accelerate Programs to the Clinic – PR NewsWire 8/16/2022

지금까지 총 471M (5,652억원) Funding을 했고 in situ CAR (isCAR) product를 2024년에 임상시험을 하겠다고 발표를 했습니다.

Laronde의 경우에는 Stealth mode 기간이 상당히 되는데요. Series A $50M (600억원), 시리즈 B $440M (5,280억원) 포함 총 $490M (5,880억원) 펀딩을 한 상태입니다. 2년전에 Series A, Series B를 했으니까 올해 Series C를 할 것으로 생각합니다.

Flagship debuts Laronde to develop RNA-based meds that could turn cells into protein factories – FierceBiotech 5/10/2021

Moderna founder’s next big play in RNA raises $440M – BioPharmaDive 8/30/2021

Orbital의 경우에도 곧 이 두회사를 따라잡는 규모의 대규모 Funding 혹은 Business Deal이 있을 것 같습니다. 계속 지켜봐야겠죠.

요즘은 pre-IPO의 Funding에 큰 문제가 없습니다. 물론 경제가 다소 소강국면이어서 IPO시장은 좀 줄어든 상황이지만 좋은 RNA Therapy 회사는 Funding을 크게 받고 있습니다. RNA의 미래가 매우 밝습니다.

BIOTECH (39) – 한미약품/Spectrum의 Poziotinib의 FDA 불승인 원인에 대한 생각

안녕하세요 Boston 임박사입니다.

오랜만에 한국의 신약에 대한 얘기를 좀 해 보려고 합니다. 작년에 한국 제약 BIO 업계의 명암을 가른 약물 가운데 한미약품의 Poziotinib이라는 비소세포성폐암 (NSCLC) Ex20ins 치료제가 Accelerated Approval을 받았음에도 결국 US FDA 승인을 받지 못했습니다. 이에 대해 한국의 언론에서도 중요한 News로 다루기는 했는데요 하지만 승인을 받지 못하게 된 이유에 대해서는 어느 News에서도 아직 찾아보지를 못했습니다.

ODAC (미국 항암제자문위원회, Oncology Drug Advisory Committee)에서 9:4로 반대가 더 많았다는 것과 Enhertu 약물이 효과와 부작용 측면에서 좋았기 때문이라는 일반적인 기사는있었지만 진짜 이유에 대해서는 기사를 보지 못했습니다. 그래서 US FDA의 ODAC 내용과 US FDA의 불승인 결정을 번역하면서 짚어넘어가 보고자 합니다. 신약은 US FDA의 승인을 받을 수도 있고 받지 못할 수도 있습니다. 문제는 원인분석과 그 대응에 있다고 생각합니다.

먼저 한국 신문의 기사들 몇개를 올립니다.

스펙트럼, “美 FDA, 현 시점에서는 포지오티닙 승인 못 해” – 메디포뉴스 11/25/2022

미국 FDA로부터 “현 시점에서는 Poziotinib을 승인할 수 없다”는 내용의 CRL(Complete Response Letter)을 수령했다

미국 항암제자문위원회(Oncology Drug Advisory Committee)는 지난 9월 23일, US FDA의 시판허가 여부 결정에 앞서 Poziotinib이 환자에게 주는 현재의 혜택이 위험보다 크지 않다고 표결(9:4)한 바 있으며, 이번 US FDA의 결정은 당시 항암제자문위원회의 권고를 따른 것이다. 

위의 메디포뉴스는 FDA의 입장을 온전히 전한 것 같지는 않은 것이 미국신문의 기사는 약간 뉴앙스가 다릅니다.

FDA Denies Approval of Poziotinib for Advanced/Metastatic NSCLC With HER2 Exon 20 Insertions – Targeted Oncology 11/28/2022

It is the position of the FDA that the NDA for poziotinib cannot be approved in its current state. 번역: Poziotinib의 NDA는 현재상태로는 승인할 수 없다는 것이 US FDA의 입장이다.

이 부분은 메디포뉴스와 같습니다. 문제는 다음이 중요한데 이 부분이 메디포뉴스에는 누락되었습니다.

Additional data are needed from a randomized controlled study for poziotinib to be approved for this indication, according to the FDA. 번역: FDA에 따르면 승인을 위해서는 Poziotinib의 무작위 배정시험을 통한 추가 Data가 필요하다.

즉, US FDA의 입장은 추가 임상 Data가 승인요건을 충족한다면 승인을 할 수 있다는 입장입니다. 이것은 지금 한미약품과 Spectrum이 제출한 임상 Data로는 승인을 할 수 없지만 US FDA가 요구한 추가 Data를 제출하면 다시 승인 가능성이 있다로 해석할 수 있는 것입니다.

그래서 저는 궁금해 졌습니다. 미국 항암제자문위원회 (ODAC)이 9:4 표결을 하게된 근거가 무엇인가?에 대해서 말이죠. 그래서 그 자료를 US FDA에서 Download 해서 가져왔습니다.

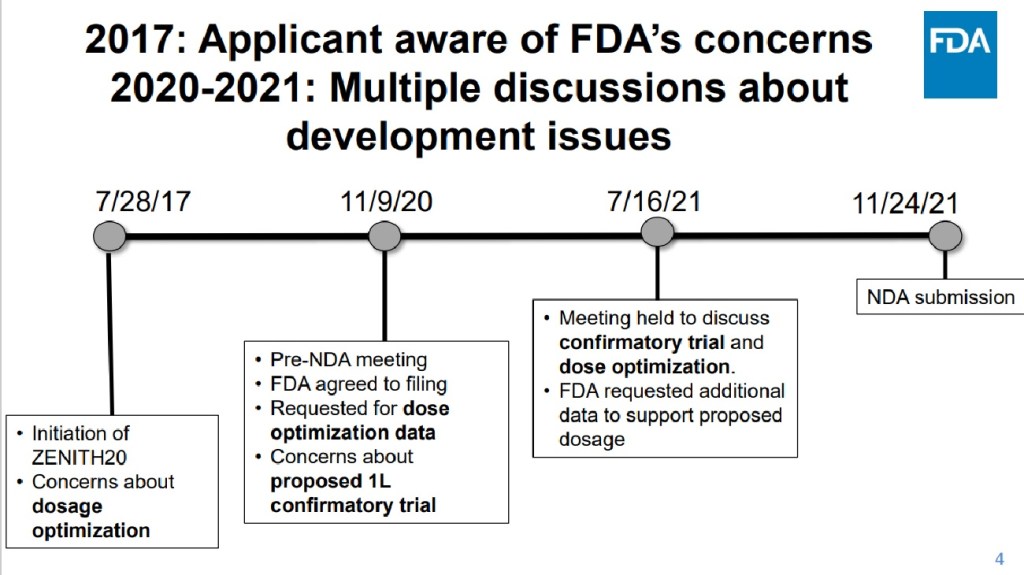
4번째 Slide에 보면 2017년부터 US FDA 미팅을 할 때마다 “용량 최적화 (Dosage Optimization)”에 대해서 계속 얘기를 했는데 지켜지지 않았다고 합니다.

2017년 7월 28일에는 용량최적화 우려 (Concern)이라는 표현이 나오고요.

2020년 11월 9일에는 용량최적화 Data를 요구했다 (Requested)와 함께 (회사가) 제안한 1L 확인시험에 대해 우려 (Concern)한다는 표현이 있습니다.

그리고 항암제자문위원회가 있기 2달전인 2021년 7월 16일에도 이런 내용이 있습니다.

Meeting 목적: 확정시험 (Confirmatory trial)과 용량최적화 (dose optimization)을 논의하기 위해서; 그리고

US FDA는 (회사가) 제안한 용량이 (적절한지를) 지원하는 추가 Data를 요구했다. 라고 나옵니다. 그러니까 이 항암제자문위원회는 2017년 이후 계속해서 현재 용량이 적절하지 않다는 우려와 추가 Data 요구를 해왔는데 회사는 이에 대해 제대로 응답을 못하고 4년을 끌어온 것입니다.

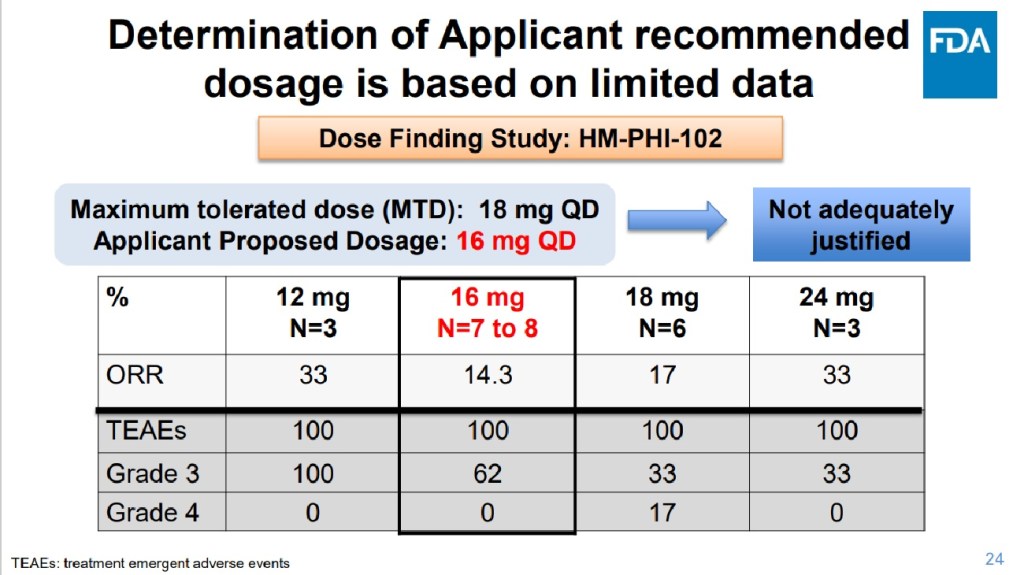
조금더 들어가서 그럼 US FDA와 항암제자문위원회는 왜 용량에 대해 우려를 했는지를 봐야겠죠. 다 얘기할 수 없는 관계로 Slide #24로 갑니다.

최대용량이 18mg QD였는데 회사가 제안안 용량은 그보다 2mg만 작은 16mg QD였고 이에 대해 “제대로 정당화되지 못했다 (Not adequately justified)”라고 나옵니다.

그리고 이에 대해 아래 붉은 색으로 16mg이 왜 정당화되지 못했는지를 보여주고 있죠. TEAE (치료응급부작용)이 100입니다. 그러니까 16mg을 복용하면 모든 환자에서 응급상황에 직면했다는 것입니다. 이 결과 때문에 US FDA는 16mg이 정당화되지 못한다고 하는 것입니다. 심지어 이보다 작은 12mg의 경우에도 100입니다. 그러니까 12mg보다 적어야 한다는 것이죠.

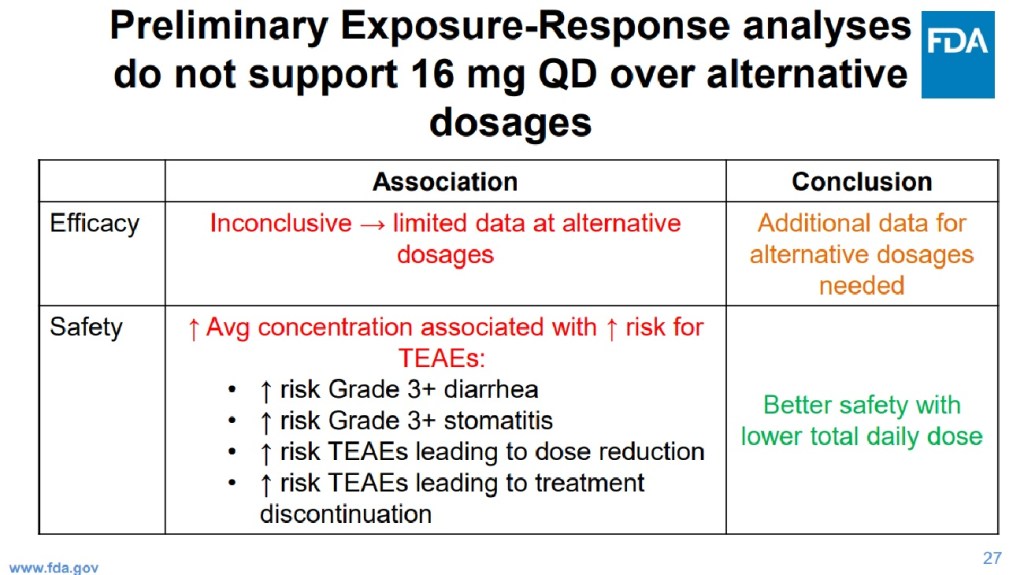
그리고 이것에 대해 Slide #27에서 정리를 해 줍니다. 환자들의 응급상황에 대해 설사 (diarrhea), 위염 (stomatitis), 용량을 줄여야 하는 응급상황이나 치료를 중단하는 상황이었다. – 따라서 적은 용량으로 안전성을 확보해야 한다.는 결론입니다.

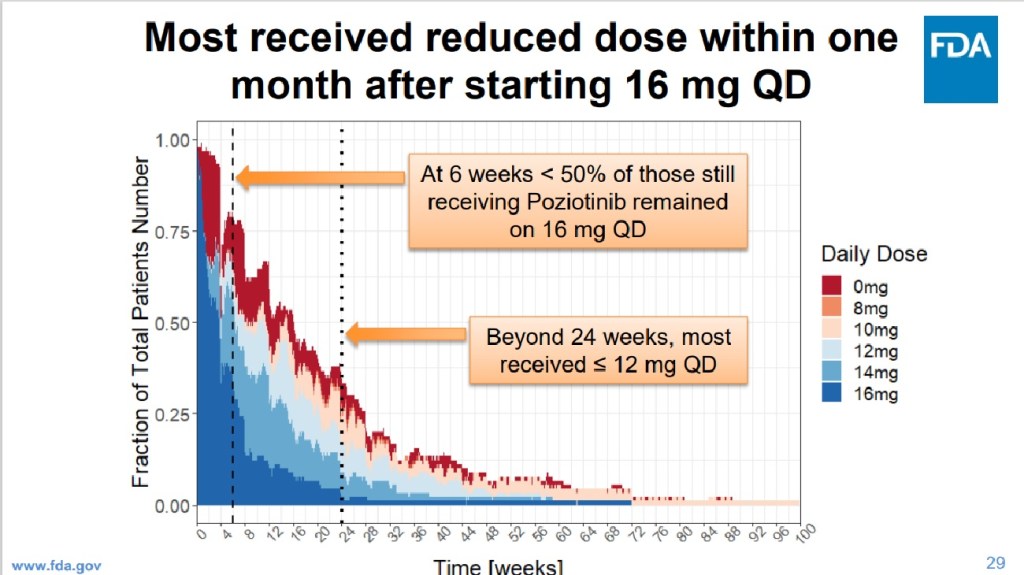
이러한 US FDA의 우려는 임상시험에서도 그대로 나타났습니다. 24주가 지나면 대부분 12mg 이하로 용량을 줄였다는 것이죠. 그러니까 12mg 이하의 용량이어야 한다는 US FDA와 ODAC (항암제자문위원회)의 생각입니다.

참고로 Poziotinib과 같은 작용기전이면서 1년전에 승인받은 다케다제약의 Mobocertinib의 용량은 30mg 혹은 60mg QD입니다.

이미 기존에 다케다제약의 Mobocertinib이 있고 Enhertu가 효과와 안전성 문제에서 모두 우수하기 때문에 제가 보기에는 Poziotinib은 용량을 줄여야 하는데 용량을 줄이면 약효가 떨어질 우려가 있으므로 승인은 어려울 것 같습니다.

US FDA의 Back-Up Slides에 보면 지금의 용량으로도 약효가 가장 낮습니다. 데일리팜에서도 사실상 승인은 어렵다고 기사를 냈군요.

포지오티닙, 기술수출부터 美 진출 좌절까지 7년 스토리 – 데일리팜 11/28/2022

최근 Spectrum은 다른 회사에 인수가 되었습니다. 인수한 회사에서 Poziotinib에 투자를 해서 새로이 임상3상을 할 것 가능성은 매우 낮아 보입니다.

가정이지만 만약 Poziotinib이 먼저 승인받은 다케다의 Mobocertinib보다 앞서서 NDA를 했다면 얘기는 달라질 수 있습니다. 이미 승인된 약물이 있는 것과 전혀 없는 것은 US FDA의 심사에 영향을 주니까요.

여러모로 임상시험 속도가 늦었던 것도 원인이 될 것 같습니다. 아쉽네요.

내가 쓰는 나의 삶 (13) – 나는 좋은 투자자인가?

안녕하세요 보스턴 임박사입니다.

산다는게 참 알 수 없는 것 같아요. 이제까지 저의 인생이 흘러간 방향을 본 결과 제가 기대한 혹은 예상한 대로 전혀 흘러가지 않았습니다. 완전히 어긋난 길로 간 것 같지만 결국은 잘된 인생이라고 자족해 봅니다.

제가 미국에 오기 전에 호기심과 돈에 대한 욕심 때문에 벤처캐피탈리스트 생활을 2년간 한 적이 있습니다. 당시에는 그 길이 멋있어 보이고 돈도 많이 벌어서 부모님 사업빚도 해결하고 잘 살게 되면 좋겠다고 생각을 했습니다.

벤처캐피탈리스트에 대해 알게된 계기는 참 어이없게도 인터넷 창업동아리 회장일을 하다가 그 인터넷 업체의 부사장님을 통해 벤처캐피탈이라는 직업이 있다고 제안을 하시더라구요.

그래서 박사학위를 받기 이전에 면접을 보고 바이오 심사역으로 어느 회사에 입사하게 되었죠. 놀라웠던 것은 저와 같은 생각을 하는 사람을 그 곳에서 저말고 60명이나 만나게 된 것입니다. 당시 인터넷 붐이 한참이던 시기여서 IT 심사역이 많은 것은 이해를 하지만 바이오 심사역이 이렇게 많이 있을 줄은 전혀 생각을 못했거든요.

여하튼 2년간 네트워킹은 살면서 그 때가 가장 열심히 하고 최대로 한 것 같아요. 돈 많은 분들도 많이 만나고요 돈의 흐름에 대해서 그리고 바이오텍이 전체 산업에서 차지하는 비중이라든가 사업의 성장성, 안정성에 대한 생각 등등 제가 대기업에 다닐 때는 전혀 생각하지 못하던 것을 정말 많이 깨닫게 되었습니다.

제일 중요한 깨달음은 저자신에 대한 깨달음이었는데요 저는 벤처캐피탈리스트가 맞지 않다는 깨달음이었던 것 같아요. 벤처캐피탈리스트는 업무 자체가 투자업무이다보니 업체 방문도 많고 일단 엄청 돌아다녀야 하는데요 처음에는 업체 방문하고 돌아다니고 사람 만나고 하는게 재미있었던 것도 사실입니다. 그런데 오래 하다보니 저와 맞지 않는 것 같았고요 특히 투자업무가 저의 커리어로 쌓여가는 느낌을 전혀 받지 못하고 그냥 허공으로 날아가는 느낌이 들었습니다.

재미있게도 최근에 몇분이 벤처캐피탈에 대한 제안을 해 주시고 자문도 구하시고 하게 되었습니다. 처음에는 거절을 했는데요 귀가 얇은 탓인지 생각을 해보게 되더라구요. 그래서 요 며칠간 이것에 대해 꽤 생각을 해 봤습니다.

“만약 벤처캐피탈리스트로 다시 하게된다면 꼭 미국 벤처캐피탈리스트가 되어야지.”라는 생각도 해 봤고요.

“만약 벤처캐피탈리스트가 된다면 MBA를 해야지.”라는 생각도 했습니다.

그러면서 이런 저런 길을 봤는데 뭐 둘다 할 수 있겠다는 생각은 들었지만 결국 다시 근본적인 문제로 돌아왔습니다.

“나에게 벤처캐피탈리스트가 맞아?”

이 질문에 대해 저는 스스로에게 계속 물어봤고요. 결국 저의 대답은…

아니야. 맞지 않아.

였습니다. 역시 저는 과학자로서 초기 바이오텍에서 연구실에서 새로운 것을 발견하고 새로운 사람들을 멘토링해서 키우면서 함께 성장하는 것이 가장 어울린다고 생각했습니다.

이렇게 결론을 내리게 되니까 이제야 비로소 마음이 안정을 찾게 된 것 같아요.

저는 좋은 투자자는 못 됩니다.

그냥 글이나 쓰고 생각을 정리하는 일에 몰두하는 사람인거죠.

BOSTONIAN (23) – 5월에 만난 사람

안녕하세요 보스턴 임박사입니다.

COVID-19 팬데믹이 끝나고 가장 좋은 일은 새로운 사람들을 만날 수 있게 되었다는 것이 아닐까하고 생각합니다. 지난번 NEBS 모임에서 몇분을 또 새로 인사를 했는데요 그 중에서 두번째 뵌 분이있어서 오늘 제가 좋아하는 Catalyst Restaurant에 모셔서 점심을 함께하면서 이런 저런 사는 얘기를 했습니다.

BOSTONIAN (22) – NEBS 4월 모임

모신 분은 Harvard Medical School에서 Nano Chemistry연구를 하시는 분이신데요 NEBS와 KASBP 연례회할 때 뵈었어요.

대화를 해 보니까 저와 비슷한 점도 많은 것 같다는 생각이 들었습니다. 화학을 전공한 것도 비슷하고 비즈니스에 대한 생각도 좀 있으시더군요.

전 고3때 부모님 사업이 부도를 맞아서 그 이후로 고생을 정말 많이 했습니다. 그런 경험 때문에 항상 돈에 대한 문제를 벗어난 결정을 하지 못했던 것 같고요. 그 부분은 참 아쉬움으로 남습니다. 제 친구들처럼 무난한 삶을 살았더라면 더 좋지 않았을까? 하는 뭐 그런 생각말이죠.

아무래도 처음 만나면 서로 조심을 하기 때문에 아마 어려운 부분도 많았을 것 같은데 그래도 멀리까지 와 주시고 함께 같이 시간을 보낼 수 있다는 건 기쁜 일인 것 같다고 생각을 합니다.

다음에 또 뵙기를 바라고 이런 만남이 더 많은 분들과 이루어지면 좋을 것 같다는 기대를 해 봅니다.

BIOTECH (38) – LYTAC Platform Startups: Lycia vs Avilar

안녕하세요 Boston 임박사입니다.

이번주 Boston 날씨는 일주일 내내 비가 오면서 조금 쌀쌀해 진 느낌이 드네요. 여러모로 역시 날씨는 California가 좀더 좋지 않나라는 생각이 들어요. 물가는 물론 여전히 Boston이 좀더 저렴(?)한 편이긴 하고 다소 전통적인 면이 강해서 저는 California 보다 좀 정이 더 많이 가기도 합니다.

2022년에 Stanford 대학교 화학과 교수이신 Carolyn R. Bertozzi교수님께서 Nobel 화학상을 공동 수상하셨는데요 이번에는 이 분의 연구로 시작된 LYTAC 회사들에 대해 얘기를 좀 해 보려고 합니다. LYTAC은 LYsosomal TArgeted Chimera의 약어인데요 많은 분들이 아시는 PROTAC (PROteolysis TArgeted Chimera)이 Intracellular protein target을 표적하는 반면에 LYTAC은 Extracellular target을 대상으로 하기 때문에 신약개발 측면에서 접근이 보다 용이한 장점이 있습니다.

LYTAC은 2020년 Nature지에 Bertozzi 교수님 연구실에서 최초로 논문이 나왔습니다. 아래에 그 논문입니다.

그리고 이듬해인 2021년에 Nature Chemical Biology에는 ASGPR이라는 표적에 작용하는 LYTAC과 약물 후보를 발표하셨는데요 그 논문은 아래에 있습니다.

이 두 논문이 사실 Bertozzi교수님이 Nobel상을 받으신 이유와는 관계가 좀 적은데요 여하튼 절묘하게도 Nobel상을 수상하기 바로 직전에 이 논문들이 나왔습니다. Bertozzi교수님은 Versant Ventures와 2019년에 Lycia Therapeutics를 설립을 하셨고요. 2021년에 Versant Ventures가 $50M (600억원)을 투자해서 Series A를 했습니다.

Versant Ventures Launches Lycia Therapeutics with $50 Million – Business Wire 6/9/2020

그리고 이듬해에 Eli Lilly가 $35M (420억원) upfront와 함께 총 $1.6B (1.9조원) 규모의 장기 연구계약을 맺습니다.

Lilly and Lycia Therapeutics Enter into Strategic Collaboration to Discover and Develop Novel Lysosomal Targeting Chimera (LYTAC) Degraders – Eli Lilly 8/25/2021

이 계약이 있자마자 Series B를 $70M (840억원)으로 받았습니다.

Lycia Therapeutics Announces $70 Million Series B Financing Led by Redmile Group with Participation from Founding Investor Versant Ventures – Globe News Wire 9/9/2021

이제 Series B를 한지 2년이 되어 가니까 올해 아마도 Series C를 큰 규모로 하지 않을까 생각합니다. Eli Lilly의 upfront를 포함해서 총 $155M (1860억원)의 Funding을 받은 상태이고요 아직까지 개발단계이고 약물에 대한 정보는 비상장회사이기 때문에 없습니다.

Boston에서도 LYTAC회사가 설립이 됩니다. 이름은 Avilar Therapeutics이고요 $60M (720억원)을 RA Capital로 부터 Series A로 받았습니다.

Avilar Debuts to Pioneer Extracellular Protein Degradation – BioSpace 11/18/2021

2022년 11월 7일에 keynote Symposium on Targeted Protein Degradation 학회에서 LYTAC 최초의 In vivo PoC data를 발표했습니다. 이 Poster에서 볼 수 있듯이 분자량이 <500Da 이어서 임상약물에 적합한 분자설계가 된 것으로 보입니다.

그리고 이 학회 발표 이듬해인 올해에 Series B로 $75M (900억원)을 증자했습니다.

Avilar Therapeutics Increases Financing to $75 Million to Advance Pipeline of Novel Extracellular Protein Degraders – Business Wire 2/16/2023

Avilar도 지금까지 총 $135M (1,620억원)의 Funding을 받았네요.

두 회사 중에 어느 회사가 먼저 임상시험에 진입을 할지 아직은 알 수 없는 상태입니다. 시간적으로 볼 때는 1-2년 먼저 시작한 Lycia쪽이 준비가 더 많이 되지 않았을까 하고 생각이 되는데요 결과는 곧 알 수 있겠죠.

LYTAC Platform이 성공하길 진심으로 바랍니다.

BIOTECH (37) – Seres Therapeutics

안녕하세요 Boston 임박사입니다.

지난번 NEBS 월례회에서 Microbiome에 대한 연구발표를 재미있게 들을 기회가 있었는데요 마침 Microbiome 신약이 승인된 Seres Therapeutics의 얘기를 하려고 합니다. No Pain No Gain이라는 말이 있지요? 아마 Seres Therapeutics의 VOWST (SER-109) 의 시작부터 승인까지의 얘기가 바로 이런 것이 아닐까하고 생각합니다. 저는 사실 Microbiome 기반 신약이 승인될것이라고 기대하지 못했습니다. 이유는 이것이 건강한 사람의 변으로 부터 Bacteria 균을 배양하여 약물을 만드는 것인데 Quality Control이 정말 어렵다고 생각을 했기 때문이었습니다.

저만 그렇게 생각한 것은 아니고 US FDA도 그러했죠. FDA struggles to regulate fecal transplants CBS News 6/24/2014

FMT (Fecal Microbiota Transplantation, 분변미생물이식)이라고 불리는 이 치료법은 다른 말로는 변이식 (Stool Transplant)라고도 부를 정도로 사람의 변에서 나오는 미생물군을 환자에게 이식하는 방법입니다. 벌써 좀 꺼림찍하죠?

하지만 FMT의 장점은 오히려 명확합니다. Quality Control만 잘 된다면 부작용이 없고 가격도 저렴하겠죠. 역시 혁신은 항상 양면성을 가지는 것 같습니다.

Seres Therapeutics는 2010년 Flagship Pioneering의 Dr. David Berry가 3년여에 걸쳐서 Microbiome에 대해 숙의를 하고 나서 Venture Lab에서 3년간 Stealth Mode로 Incubation 한 회사입니다.

2013년 11월에 $10.5M (126억원) Series A 펀딩을 했고 Merck의 Dr. Roger J. Pomerantz를 CEO로 영입했습니다.

Seres Health Launches with $10.5M in Series A – VC News Daily 11/21/2013

Series A를 할 당시에 SER-109가 임상을 시작한 상태였습니다.

Dr. Roger J. Pomerantz 박사는 Dr. Peter Kim이 Merck의 CSO로 심장병 약물 개발을 하다가 임상3상 실패와 함께 Merck를 나오게 되었는데요 그 이후에 Flagship Pioneering으로 옮긴 것입니다.

2014년 6월에 $10M (120억원) Series B Funding을 했고 Mayo Clinic과 연구개발과 지분투자를 받았습니다.

Seres Health Closes Series B Financing and Enters into a Research Agreement with Mayo Clinic – FierceBiotech 6/9/2014

2014년 12월에 $48M (576억원) Series C Funding을 했고요. 이 자금을 가지고 임상 3상을 할 계획을 밝혔습니다.

Seres Health Closes $48 Million Series C Financing – FierceBiotech 12/4/2014

그리고 한달 후인 2015년 1월에 $65M (780억원) Series D펀딩을 받았죠. 스위스의 Nestle Health Science와의 전략적 투자였습니다. 이제 SER-109뿐만 아니라 다른 Pipeline도 활발하게 개발을 할 수 있는 자금이 마련된 것이죠.

Seres Health Announces $65 Million Investment from Nestle Health Science – FierceBiotech 1/6/2015

그리고 그해 6월에 $133M (1,600억원) 규모의 IPO를 하게 됩니다.

Seres Therapeutics IPO Soars, Raises $133 Million – Investor’s Business Daily 6/26/2015

Series A부터 IPO까지 2년밖에 걸리지 않았고요 총 Funding 규모는 $266.5M (3,200억원)이 된 것입니다.

그리고 나서 문제가 생기기 시작했습니다. 어찌보면 혁신 Platform 기업이 거칠수 밖에 없는 과정이기는 하죠.

Gut check: Seres Therapeutics shares plunge after microbiome drug fails in trial – CNBC 7/29/2016

임상1B결과와 달리 임상2상에서 전혀 다른 결과가 나온 것입니다. 주가는 69% 곤두박질쳤습니다.

하지만 여기서 부터 좋은 회사와 그렇지 않은 회사의 차이가 나옵니다. Seres의 경영진은 임상결과를 세심하게 분석해서 그 결과를 공개합니다. 6개월 후 아래와 같이 원인분석 결과를 SEC Edgar와 홈페이지에 발표하죠. 약의 문제라기 보다는 환자 추출과정에서 PCR검사를 했는데 이 방법으로 일부는 맞고 일부는 틀리다는 결론이었고 용량도 적었던 것으로 잠정 결론을 지었고요. FDA에 이 내용을 보고하고 임상을 진행합니다.

이 결과를 바탕으로 2017년 12월에 임상3상에 진입한다는 공시를 했습니다.

Seres Therapeutics Initiates SER-109 Phase 3 Study in Patients with Multiply Recurrent C. difficile Infection – Flagship Pioneering 12/6/2017

2019년은 Seres Therapeutics가 구조조정을 크게 한 해입니다. 당시 Microbiome 신약개발에 대한 투자자들의 반응은 크게 식어 있었습니다. 우선 CEO의 교체가 있었습니다. CFO였던 Eric Shaff가 CEO가 된 것입니다.

Seres Therapeutics Announces Chief Executive Officer Transition – BusinessWire 1/15/2019

그리고 예상한대로 CSO를 포함한 30%의 인력감축을 하는 구조조정이 있었죠.

New CEO axes 30% of Seres’ workforce to refocus on ‘high priority’ late-stage efforts – FierceBiotech 2/8/2019

작년 6월에 $100M (1,200억원) Funding을 합니다. 이 자금은 SER-109 약물의 rolling BLA Filing을 하는 중에 이루어졌습니다.

Plotting a comeback after 2016 flop, Seres to raise $100M to prep C. difficile program for launch – Endpoints 6/30/2022

그리고 2023년 4월 27일 대망의 신약승인을 보게 된 것입니다.

신약 승인을 받은 이후에 주가는 아직 제자리를 찾지 못하고 있는 것으로 보입니다. 그동안의 어려움을 역사적인 주가 Chart가 잘 보여주고 있죠. IPO까지의 희망적인 분위기와 구조조정이 있기까지 3년간의 피 말리는 하락기간이 있었고요. 2020년이 넘어서면서 반등하다가 다시 현재는 가라앉은 분위기인 것을 알 수 있습니다.

Seres Therapeutics는최근 Vowst (SER-109)의 상업화를 위해 $250M (3천억원) 규모의 Debt Financing을 하였습니다.

Seres Therapeutics Announces $250Million Debt Financing with Oaktree – BusinessWire 4/27/2023

이제 Seres Therapeutics는 시작입니다. Long-game의 선상에 서있는 것이죠. SER-109의 승인으로 이제 이 회사의 Platform인 Microbiome 신약개발은 돛을 올렸다고 생각합니다.

Ulcerative colitis 신약 SER-287이 임상2B에 있고 SER-301은 임상 1B에 있습니다. GvHD 신약 SER-155가 임상1B에 있고요. 아직 초기단계이지만 암환자의 면역을 활성화하는 약물도 개발 중에 있습니다.

Vowst의 약물이 승인까지 오는데에는 2016년 7월 임상2상 결과의 난조에 대해 차분하게 2017년 1월까지 분석하여 원인을 제대로 찾아낸 Seres 팀의 노력의 결과라고 하지 않을 수 없습니다. 그동안 Microbiome 신약개발하는 회사가 많이 생겼지만 실제 승인까지 이루어낸 회사는 Seres Therapeutics와 함께 Ferring Pharmaceutical의 Rebyota가 있습니다. Rebyota도 C. diff 약물입니다.

Ferring Receives U.S. FDA Approval for REBYOTA™ (fecal microbiota, live-jslm) – A Novel First-in-Class Microbiota-Based Live Biotherapeutic – 회사 홈페이지 11/30/2022

BIOTECH (35) – The Entrepreneur’s Guide to a Biotech Startup

안녕하세요 Boston 임박사입니다.

RA Capital의 대표 파트너인 Peter Kolchinsky박사가 쓴 “The Entrepreneur’s Guide to a Biotech Startup”입니다. RA Capital에서 공유를 해 주셨네요.

일단 전체는 주욱 읽어봤는데요 정말 알찬 정보들을 여러 전문가와 함께 간략하지만 중요 Points 를 잡아 주셨습니다. 시간을 내서 자세히 읽어보고 싶어서 남겨 놓습니다.

내가 쓰는 나의 삶 (12) – 전설적 투자자들

안녕하세요 보스턴 임박사입니다.

인터넷이나 유튜브에서 잘 정리된 좋은 자료를 발견하면 정말 기분이 좋은데요. 2021-2022년동안 우리투자증권에서 전설적인 투자자들의 투자방식을 정리하고 그에 따른 한국주식을 발굴하고 백테스트를 한 결과가 있습니다. 저를 위해 보관하고자 합니다.

첫번째 전설적 투자자는 Benjamin Graham입니다.

  • Current Ratio (유동자산/유동부채 비율)이 200% 이상이어야 하고
  • 최근 10년간 EPS 성장률이 30% 이상이고 최근 5년간 흑자가 지속되어야 하며
  • 최근 3년 평균 PER는 15를 넘지 않고 PBR x PER이 22.5를 넘지 않아야 한다고 했습니다.

두번째 전설적 투자자는 Warren Buffet 입니다.

세번째 투자자는 역발상투자로 유명한 David Breman 입니다.

네번째 투자자는 Peter Lynch입니다.

다섯번째 전설적 투자자는 James O’Shaughnessy 입니다.

마지막으로 여섯번째 전설적 투자자는 William O’Neil입니다.

저장해 두고 나중에 천천히 읽어보고자 합니다.

BIOTECH (34) – 2040 Future of Biotechnology

안녕하세요 Boston 임박사입니다.

Biotech Enabler가 되고 싶은 저의 새로운 글을 올렸는데요 이에 대해 생각을 좀더 정리해 보려고 합니다.

내가 쓰는 나의 삶 (11) – Biotech Enabler

몇번에 나누어서 이 생각을 어떻게 실천할 수 있고 어떤 일을 준비하거나 지금부터 하면 좋을지 제 나름의 생각이 정리가 되어 있어야 할 것 같은 마음이 생겼고 어쩌면 오랜기간 생각 어느 한켠에 있었지만 이제야 올바로 정리된 것이 아닌가 하는 그런 생각도 듭니다.

저는 미래학에 대해서도 새로운 Bucket List를 올렸습니다. 결국 역사를 배우는 이유 중 하나도 “온고지신” 옛것을 배워서 미래를 예측할 수 있는 힘을 키우는 것이 아닐까라고 생각합니다.

Bucket List (26) – 미래학 공부하기

이렇게 둘을 연결해 보니 결국 “Biotech Enabler의 역할은 생명과학의 미래를 연구하고 더 나은 미래를 준비하는 사람”이 되지 않을까하고 생각을 했습니다.

제가 Biotech Enabler에 대해 좀더 몰입을 하려고 하게 된 계기는 저와 같은 생명공학자가 경쟁할 새로운 Trend가 생기고 있다는 생각에서 입니다. 예를 들면 과거에는 그냥 신약개발을 해서 질병을 고치면 된다고 생각을 했지만 이제는 “안락사 (Euthanasia)“라는 생명윤리적 문제와 점점 직면하게 될 것이기 때문입니다. 점점 많은 사람들이 안락사를 선택하고자 하는 욕구가 늘어날 것으로 보입니다. 안락사는 전문용어로 “MAID (Medical Assistance In Dying)“이라고 합니다. 이웃나라 Canada는 이미 법제화가 되었고요 미국에서도 몇개주는 이미 법제화가 되어 있습니다. 예를 들면 제가 사는 Boston의 인접 주인 Maine, Vermont 주도 이미 MAID가 합법적으로 허용되고 있습니다.

저도 가족들을 암질환으로 잃게 되면서 많은 생각을 했습니다. 만약이지만 저의 경우를 생각을 해 본 것이죠. 말기암 환자가 되면 치료 목적이 아닌 “완화요법 (Palliative Care)”을 받게 되는데 저는 이것의 실효성을 잘 모르겠습니다.

상황이 이렇다보니 한국보다 약 20년 앞서서 초고령화를 겪고 있는 일본의 경우에는 더욱 안락사에 대한 논의가 활발해 지고 있는 현실입니다. 일본은 문화적으로나 역사적으로 죽음을 미화하는 경향이 있다고 배웠는데요 메이지시대 이전에는 고령자는 가족들이 맛있는 밥을 해서 식사를 시킨 다음에 함께 언덕으로 가서 낭떠러지로 죽이는 풍습이 있었다고 합니다. 이러한 풍습이 있던 나라이다 보니 안락사에 대해 좀더 관대한 입장일 것으로 보입니다. 그 후에 한국도 당연히 영향을 받겠죠.

그래서 단순히 신약을 개발하면 그것이 잘 쓰일 것이라는것은 착각일 수도 있다는 생각마저 듭니다.

미국 정부 기구 중에 Director of National Intelligence 라는 미래 전략 연구 그룹이 있습니다. 여기에 Biotech의 미래에 대한 2040년 전망이 있어서 가져와 봤습니다.

하나씩 정리하면 아래와 같습니다.

Digital 의료/개인맞춤의약: 유전자 Sequencing, 유전자 진단, BIO Monitoring을 AI를 사용해서 개인에 맞추어 치료법을 만든다는 개념입니다. 개인의료정보의 문제점이 있지만 이 방향으로 이미 가고 있습니다.

주문형 의약품 생산: 세포치료제, 유전자치료제를 신약개발 및 생산법 개발을 통해 질병에 빠르게 대응할 수 있다는 개념입니다. 선진국에만 국한되어 실현될 가능성이 높습니다.

BIO Printing/장기이식: 의료 진단이나 조직재생을 위해서 생명조직을 Print 하는 기술이고 동물에서 인간화 장기를 생산하고 이식하는 개념입니다. 장기이식을 하면 본래 면역거부반응이 있지만 점차 새로운 Biotech 연구결과와 기술발전을 통해서 면역거부반응을 지연시키거나 제거할 수 있는 단계에 가까워지고 있습니다. 역시 선진국에만 국한되어 실현될 가능성이 높습니다.

재생공학: 유전자 기술을 이용해서 태아의 유전자를 선택적으로 변경시키는 기술개념입니다. 선천적 유전기형을 줄일 수 있지만 생명윤리적, 기술적 문제는 여전히 있습니다.

Computer-인간 Interface: 인간의 인지능력을 Computer의 도움을 통해서 확장할 수 있다는 개념입니다. 신경정신질환 치료에 사용할 수 있다는 장점이 있겠죠.

BIO 공정: BIO Design, 조작을 통해서 의약품, 식량을 대량생산할 수 있게 만드는 개념입니다. 이미 오래전부터 대사체학 (Metablomics) 연구를 통해 그 가능성은 많이 보고가 되었습니다. 대량생산으로 증명이 되는 것이 남아있죠.

합성 유기체: 합성생물학을 통해서 의약품이나 물질을 생산할 수 있는 합성 유기체를 만드는 개념입니다.

환경 재생: 생명공학, 나무심기, 해양공학 등의 방법으로 생태계에 광범위하게 영향을 주어 환경파괴 문제를 바로잡는 개념입니다. 그리 새로운 개념은 아니지만 지구온난화 등 환경문제가 대두되면서 점차 중요하게 인식되는 분야라고 생각합니다.

DNA-기반 Data 저장: AI 등의 BIO, IT 기술의 비약적인 발전을 위해서는 Data 저장능력이 중요한데요 현재의 방식은 이것을 따라가기에 천문학적인 투자와 위험이 존재합니다. DNA기반으로 하면 비용과 위험을 크게 줄일 수 있죠. Biotech 기업들이 이미 오랜기간 연구하고 있는 분야입니다.

개량 농업 식량 생산: 자동화된 정밀생산공정과 작물-가축 System을 융합한 유전자 가공 기술개념입니다. 환경문제와 인구증가의 문제로 농업 식량 생산 분야에 획기적인 발전이 있어야 하는데 중요한 기술이죠.

이상의 기술들이 2040년에 중요한 발전이 될 것이라고 합니다. 큰 흐름을 따진다면 “유전 공학 (Genetic Engineering)”의 분야가 이제 DNA를 넘어 RNA로 확장되고 Gene Editing, Prime Editing과 같은 다양한 유전 조작 기술이 가능해짐에 따라서 이 분야의 발전이 지금과는 달리 더욱 안전하고 선택적인 방향으로 변화될 것으로 보입니다.

Biotech Enabler로서 저는 이러한 분야와 그 발전에 대해 혁신을 촉진하는 사람이 되는 것이 저의 비전입니다.